Domain pferche.de kaufen?
Wir ziehen mit dem Projekt
pferche.de um.
Sind Sie am Kauf der Domain
pferche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pferche.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
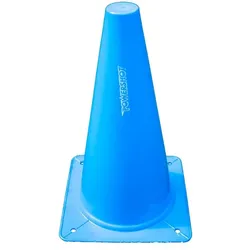
Flexibles Trainingskonen zur Abgrenzung Powershot (x4)POWERSHOT® Set mit 4 FLEXIBLEN Sportkegeln - 30cm Art. TA035 Dieses Set mit 4 FLEXIBLEN Sportkegeln POWERSHOT® ist ideal für Teamtraining oder Schulsport. Diese Kegel sind in 30 cm oder 38 cm erhältlich - dieses spezielle Set misst 30 cm. Das flexible PVC, aus dem diese Kegel bestehen, sorgt für die Sicherheit der Spieler, insbesondere der Kinder, und macht sie für alle Altersgruppen geeignet. Ein unverzichtbares Sportgerät für jedes Team in jedem Sport! Hinweis: Die Farbe kann je nach Verfügbarkeit im Lager variieren.17,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Woody bunte Schaukel mit UmzäunungSchaukel - für Kinder, für den Garten und in die Wohnung, aus Holz, Hänge-, mit Laufstall, Rückenlehne im Lieferumfang, maximale Belastbarkeit: 35 kg, Abmessungen: 32 × 30 × 30 cm (H×B×L), mehrfarbig, für Kinder ab 3 Jahren Bunte Schaukel Woody mit Laufstall besteht aus hartem und haltbarem Buchenholz. Die Schaukel ist mit einer verschiebbaren Frontschiene ausgestattet. Das Kind kann sich also hinsetzen und abste24,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
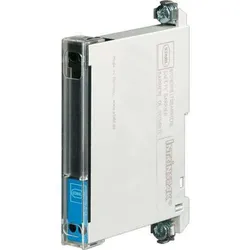
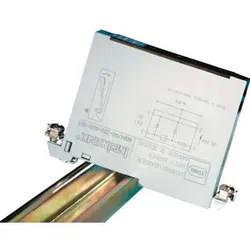
Stahl Ein-Kanal-Barrieren 9002/11-13702#158940Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0..10 VSchaltspannung=13,7 VSchaltstrom=0,0145 ASchaltleistung=0,05 VASchaltfrequenz=0 HzAnzahl der Kanäle=2Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (I...191,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Stahl Ein-Kanal-Barrieren 158758Art der Spannungsversorgung=passivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0 VSchaltspannung=0 VSchaltstrom=0 ASchaltleistung=0 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=neinSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...158,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stahl Ein-Kanal-Barrieren 159094Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=23..27 VSchaltspannung=20,6 VSchaltstrom=0,07 ASchaltleistung=1,751 VASchaltfrequenz=0 HzAnzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (IP)=IP20...303,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Flexibles Trainingskonen zur Abgrenzung Powershot (x4)POWERSHOT® Set mit 4 FLEXIBLEN Sportkegeln - 30cm Art. TA035 Dieses Set mit 4 FLEXIBLEN Sportkegeln POWERSHOT® ist ideal für Teamtraining oder Schulsport. Diese Kegel sind in 30 cm oder 38 cm erhältlich - dieses spezielle Set misst 30 cm. Das flexible PVC, aus dem diese Kegel bestehen, sorgt für die Sicherheit der Spieler, insbesondere der Kinder, und macht sie für alle Altersgruppen geeignet. Ein unverzichtbares Sportgerät für jedes Team in jedem Sport! Hinweis: Die Farbe kann je nach Verfügbarkeit im Lager variieren.17,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Woody bunte Schaukel mit UmzäunungSchaukel - für Kinder, für den Garten und in die Wohnung, aus Holz, Hänge-, mit Laufstall, Rückenlehne im Lieferumfang, maximale Belastbarkeit: 35 kg, Abmessungen: 32 × 30 × 30 cm (H×B×L), mehrfarbig, für Kinder ab 3 Jahren Bunte Schaukel Woody mit Laufstall besteht aus hartem und haltbarem Buchenholz. Die Schaukel ist mit einer verschiebbaren Frontschiene ausgestattet. Das Kind kann sich also hinsetzen und abste24,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Stahl Ein-Kanal-Barrieren 9002/11-13702#158940Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei AC=0 VBemessungsbetriebsfrequenz=0 HzBemessungsversorgungsspannung bei DC=0..10 VSchaltspannung=13,7 VSchaltstrom=0,0145 ASchaltleistung=0,05 VASchaltfrequenz=0 HzAnzahl der Kanäle=2Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=neinGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinGeeignet für Sicherheitsfunktionen=jaSIL nach IEC 61508=ohnePerformance Level nach EN ISO 13849-1=ohneBreite=12 mmHöhe=103 mmEingangsspannungs-Toleranz=0 %Leistungsaufnahme=0 WBetriebstemperatur=-20..60 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneTiefe=72 mmSchutzart (I...191,96 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Nice Spwide0001a Original Ersatz-Stangenbefestigungsgruppe Für Wide-Barrieren LNICE SPWIDE0001A ist die Original-Schrankenarmbefestigung, die als Ersatzteil fr automatische Schranken der NICE WIDEL- Serie entwickelt wurde. Dieses Bauteil befestigt den Schrankenarm am Getriebemotor und gewhrleistet so eine przise und stabile mechanische Verbindung, die perfekt mit der Originalkonstruktion von NICE kompatibel ist. Als Originalersatzteil gefertigt, dient es dem Austausch verschlissener oder beschdigter Befestigungselemente, ohne dass nderungen an der Automatisierungsanlage erforderlich sind. Die Verwendung von Originalkomponenten gewhrleistet die vom Hersteller erwartete Leistung, Zuverlssigkeit und Sicherheit. Das Gert ist fr automatische Schranken von WIDEL konzipiert und mit den Schrankenanlagen der XBA-Serie kompatibel, die speziell fr dieses Modell entwickelt wurden. Es ist die ideale Lsung fr die professionelle Wartung und Systemwiederherstellung. Hauptmerkmale Originales NICE-Ersatzteil. Komplette Stangenbefestigungsgruppe. Speziell fr automatische Schranken von WIDEL. Direkter Ersatz fr das Originalbauteil. Maximale mechanische Kompatibilitt. Ideal fr professionelle Wartungs- und Reparaturarbeiten. Zuverlssigkeit und Haltbarkeit entsprechen denen des Originalbauteils. Merkmal Wert Marke HBSCH Produktcode SPWIDE0001A Typologie Ersatzstangenbefestigungsgruppe Kategorie Originales mechanisches Ersatzteil Original-Ersatzteil Ja Anwendung Automatische Schranken Serie BREIT Funktion Befestigung und Absttzung der Barrierestange Installation Ersatz des Originalbauteils Garantie 24 Monate108,03 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.